Por Alejandra M. Ortiz Ramos
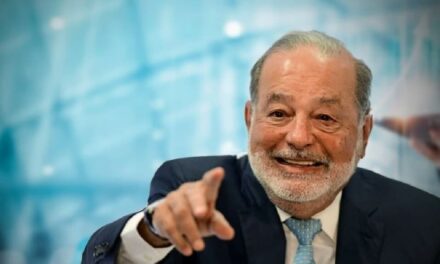
En un entorno donde la autoridad fiscal ha perfeccionado sus mecanismos de vigilancia, la gestión de los Precios de Transferencia ha dejado de ser un simple trámite anual para convertirse en un pilar de la estrategia de defensa de las empresas. Rafael Rubí Carrizoza, Socio a Cargo (Partner in Charge) de la Oficina de Tijuana de Salles, Sainz–Grant Thornton y líder de la práctica de Comercio Exterior e IMMEX, advierte que el Servicio de Administración Tributaria (SAT) ha evolucionado hacia una fiscalización algorítmica de precisión, lo que obliga a la industria manufacturera de exportación a transitar de una actitud reactiva a una cultura de prevención total.
El ojo digital del SAT: más allá del estudio
Históricamente, las empresas se limitaban a presentar el estudio de precios de transferencia como un requisito formal. Sin embargo, Rubí Carrizoza destacó que hoy el SAT no solo se enfoca en el documento final, sino en la “sustancia” que lo respalda. Aprovechando la evolución tecnológica, la autoridad realiza cruces de información masivos que incluyen CFDI, declaraciones informativas, pedimentos, cotizaciones y contratos.
“El SAT ha invertido significativamente en tecnología y bases de datos; hoy la fiscalización ya no es aleatoria, es dirigida con base en las inconsistencias que sus algoritmos detectan entre lo que declaras y lo que facturas”, señaló el Socio a Cargo respecto a las nuevas prioridades de la autoridad.
Este cruce de datos permite al fisco cuestionar la operación real de la empresa IMMEX antes de poner un pie en la planta, llegando a las visitas con un conocimiento profundo de las posibles omisiones.
De la reacción a la defensa proactiva
Ante este panorama, la recomendación de Salles, Sainz–Grant Thornton es clara: el industrial debe abandonar la postura de esperar a ser auditado. La clave reside en la elaboración de un expediente de defensa —el Defense File Framework™— generado de manera preventiva. Este documento debe concentrar toda la trazabilidad de las operaciones intercompañías, asegurando que cada factura tenga un respaldo material comprobable (cotizaciones, correos electrónicos, entregables y evidencia operativa).
“Ya no basta con tener la razón técnica; hay que tener la evidencia documental organizada. La mejor defensa se construye antes de que llegue el requerimiento, mediante auditorías internas que detecten brechas de cumplimiento”, enfatizó Rubí Carrizoza en materia de la estrategia de defensa.
Gestión de riesgos y la Visión 360°
La gestión de riesgos se vuelve crítica en un contexto de alta exposición fiscal. Para Rafael Rubí, las empresas deben identificar sus puntos vulnerables en las transacciones con partes relacionadas, especialmente en el sector maquilador de la frontera, donde el volumen de operaciones es elevado.
“La gestión de riesgos no es un checklist: es un monitoreo constante del control interno que asegure que la operación reportada coincide al 100 % con la realidad operativa”, afirmó el especialista.
Finalmente, Salles, Sainz–Grant Thornton propone un enfoque integral denominado Visión 360°. Esta metodología busca conectar todas las áreas de la empresa —desde la contable y fiscal hasta la operativa y legal— para garantizar una congruencia absoluta.
Según Rubí, “la Visión 360° nos permite ver el bosque y no solo el árbol; es entender que un error en el estudio de precios de transferencia tiene repercusiones directas en la deducibilidad, en la permanencia del programa IMMEX y en la reputación corporativa”.
Conclusión
La fiscalización electrónica ha eliminado los márgenes de error. El éxito del industrial hoy no depende solo de producir, sino de su capacidad para demostrar, con transparencia y proactividad, que su operación cumple con los estándares de valor de mercado en cada paso de su cadena de valor.