El sector aeroespacial global ha iniciado una transformación histórica hacia la descarbonización, impulsado por el objetivo de alcanzar emisiones netas cero para el año 2050. Esta transición se apoya en innovaciones que van desde materiales ligeros y aerodinámica avanzada hasta la propulsión por hidrógeno, pero encuentra en los Combustibles de Aviación Sostenibles (SAF) su vía más viable a corto plazo para reducir el 2% de las emisiones globales de CO2 que genera la industria.
Motores del crecimiento y regulación
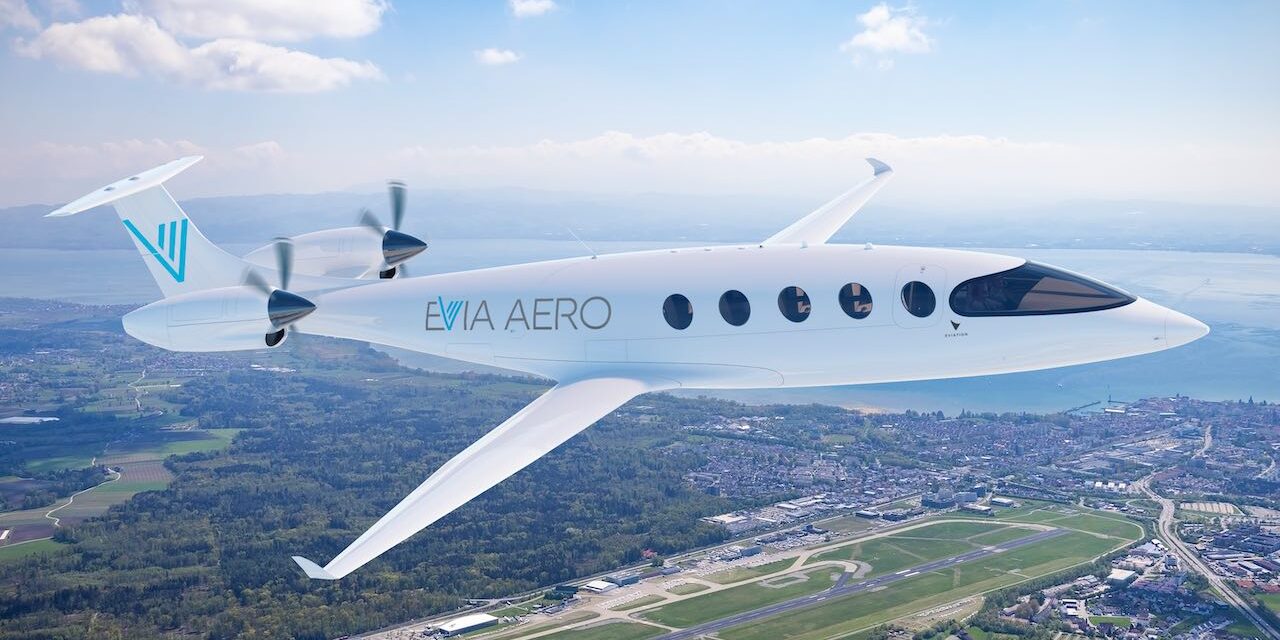
La adopción de tecnologías limpias está siendo forzada por regulaciones internacionales estrictas. La OACI (Organización de Aviación Civil Internacional), a través de su Anexo 16 y el programa CORSIA, ha establecido estándares vinculantes para limitar las emisiones a niveles de 2020. Estas normativas, junto con esquemas regionales como el EU ETS en Europa, imponen sanciones financieras al exceso de emisiones, obligando a fabricantes como Airbus, Boeing, Safran y Rolls Royce a acelerar el desarrollo de motores híbridos y aviones de hidrógeno bajo proyectos como ZEROe.
El rol crítico del SAF
El SAF se ha consolidado como la solución inmediata más eficaz, ya que puede mezclarse con combustible convencional (entre un 10% y 50%) sin requerir cambios estructurales en las aeronaves. En 2024, más de 360,000 vuelos comerciales ya utilizaron este recurso. Sin embargo, su mercado enfrenta una restricción crítica: el costo de producción es significativamente superior al del combustible fósil debido a la complejidad de transformar materias primas no petroleras y a una infraestructura de producción que aún es de pequeña escala.
Oportunidades y barreras a la inversión
La iniciativa Fly Net Zero de la IATA ha desbloqueado asociaciones estratégicas entre los sectores de energía, agricultura y tecnología. Estas alianzas buscan asegurar el suministro de materias primas y atraer inversiones ESG (ambientales, sociales y de gobernanza).
A pesar del optimismo, el mercado enfrenta desafíos significativos:
- Certificaciones lentas: Los rigurosos procesos de seguridad de la FAA y la OACI pueden retrasar la comercialización de nuevas tecnologías por años.
- Riesgo financiero: Los altos desembolsos de capital para plantas pioneras generan incertidumbre sobre el retorno de inversión, especialmente ante políticas volátiles y la falta de escalas probadas.
A medida que la industria se recupera de los efectos de la pandemia, la sostenibilidad ha dejado de ser una opción para convertirse en el eje central de la competitividad aeroespacial del futuro.