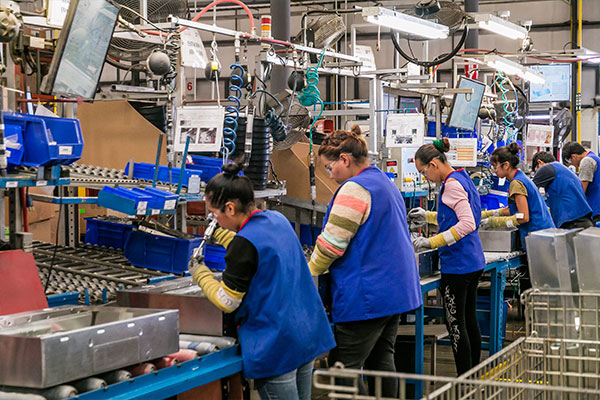
- El personal ocupado del sector se redujo 0.1% mensual y 1% anual, hilando ya 42 meses a la baja; por el contrario, el volumen físico del producto subió 1.7% mes a mes y 4.1% frente a agosto del 2025.
Durante agosto del 2026, el mercado de trabajo en el sector manufacturero mexicano se mantuvo en la senda contractiva que dibuja desde hace tres años y medio.
El personal de esta industria se redujo 0.1% respecto del mes previo, mientras que tuvo una caída de 1% interanual, con lo que hiló ya 42 meses a la baja, reportó este viernes el Instituto Nacional de Estadística y Geografía (Inegi).
Sin embargo, en esta ocasión el enfriamiento laboral ocurre en medio de un repunte de la producción sectorial, de 1.7% medido de forma intermensual y de 4.1% frente a agosto del 2025; esta última cifra significó su mayor salto interanual desde junio del 2023.
En la medición acumulada, la historia se repite, pues el empleo manufacturero suma un descenso de 2% a agosto, mientras que el volumen de la producción física muestra una leve recuperación, con un alza de 0.9%, de acuerdo con los datos de la Encuesta Mensual de la Industria Manufacturera (EMIM).
En el detalle, el panorama se mantiene gris para la mayoría de los subsectores manufactureros, tanto en lo laboral como en el producto agregado; sin embargo, las pocas excepciones son notables por su narrativa particular este año.
De forma mensual, el empleo se contrajo en 14 de las 21 clasificaciones de actividad contempladas en la EMIM. De mayor a menor magnitud, estas fueron las 10 más significativas:
- Impresión e industrias conexas, -1.6%
- Industria del papel, -0.9%
- Fabricación de productos derivados del petróleo y del carbón, -0.5%
- Fabricación de muebles, colchones y persianas, -0.4%
- Fabricación de prendas de vestir, -0.3%
- Industria alimentaria, -0.3%
- Fabricación de productos textiles, excepto prendas de vestir, -0.3%
- Otras industrias manufactureras, -0.3%
- Industria del plástico y del hule, -0.2%
- Fabricación de maquinaria y equipo, -0.2%
Por el contrario, se observaron alzas en estos sectores:
- Industria de la madera, +0.9%
- Industrias metálicas básicas, +0.3%
- Industria química, +0.2%
- Fabricación de productos metálicos, +0.2%
- Fabricación de equipo de transporte, +0.2%
- Fabricación de accesorios, aparatos eléctricos y equipo de generación de energía eléctrica, +0.2%
- Fabricación de productos a base de minerales no metálicos, +0.1%
Destaca que el empleo en la rama de fabricación de equipo de computación, comunicación, medición y de otros equipos, componentes y accesorios electrónicos se redujo 0.1%, el primer descenso mensual en lo que va del año.
Industria de cómputo: excepción y matices
Solo tres ramas registran un 2026 positivo en lo laboral. Y la del equipo de cómputo es, precisamente, la más dinámica, al mostrar un avance de 3.6% al mes de agosto.
Las otras dos muestran alzas más bien marginales: la fabricación de productos derivados del petróleo y del carbón (+0.1%) y la industria de las bebidas y del tabaco (+0.1%).
La mejora en la ocupación de la industria de equipo de cómputo coincide con un auge de las exportaciones del sector a Estados Unidos, en medio de fuertes inversiones de empresas de ese país en capacidad de cómputo para aplicaciones de inteligencia artificial.
Sin embargo, es notable que el empleo en el sector crezca mucho más lentamente que el producto. De acuerdo con la misma EMIM, el volumen de la producción física de esta rama ha crecido 8.1% a agosto, es decir, más del doble de lo que aumenta su personal ocupado.
La industria de fabricación de computadoras electrónicas abarca el ensamblaje de servidores, computadoras personales y mainframes (equipos de cómputo de gran tamaño y alto rendimiento diseñados para procesar volúmenes masivos de datos).
Por su parte, la fabricación de dispositivos de almacenamiento produce unidades magnéticas, ópticas y flash, como discos duros, memorias USB y cintas de respaldo.
Cabe señalar que, a diferencia de lo que ocurre con la industria automotriz en México, la producción del hardware de cómputo no cuenta con una estructura sólida de proveedores locales, por lo que depende significativamente de insumos importados.
Con información de El economista