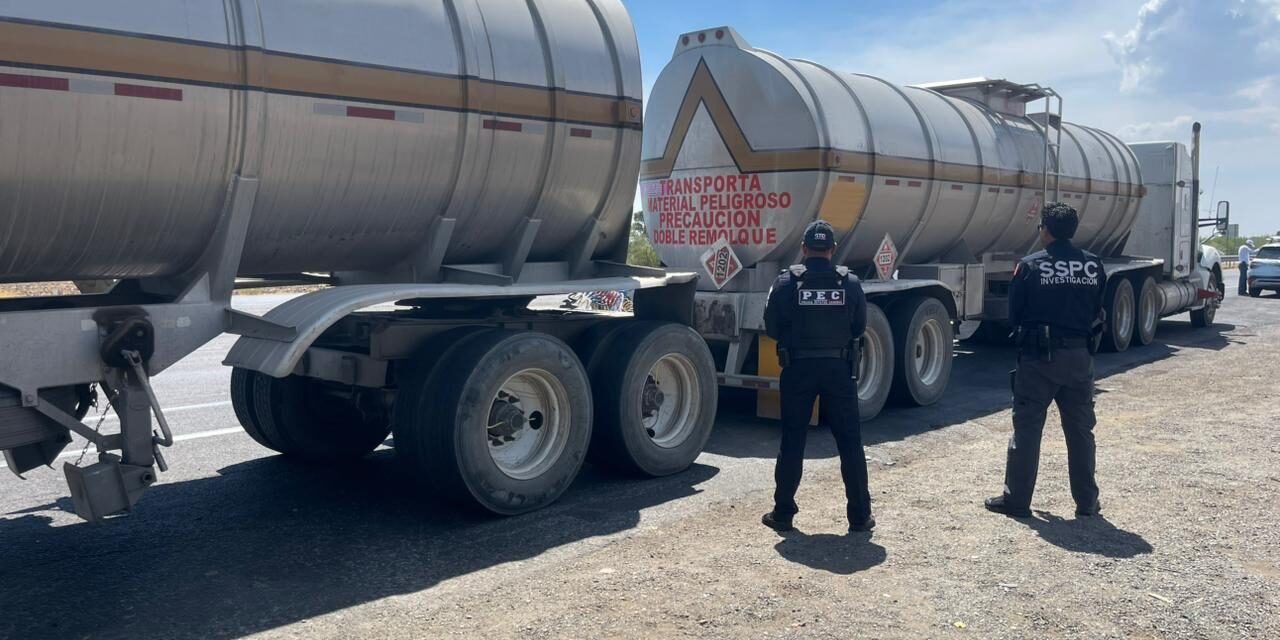
- El gobierno federal busca reforzar el combate al huachicol fiscal mediante la trazabilidad del IEPS a los combustibles, un mecanismo contemplado en el Paquete Económico 2027.
La estrategia del gobierno federal para combatir el huachicol fiscal y la comercialización ilegal de combustibles comienza a cambiar de foco. Después de varios años de apostar por medir los litros que entran, salen y se almacenan a lo largo de la cadena de hidrocarburos, las autoridades buscan ahora seguir la ruta del dinero mediante las facturas y el Impuesto Especial sobre Producción y Servicios (IEPS).
Ya no se trata únicamente de determinar si una pipa entregó los 10,000 litros que debía descargar en una estación de servicio, sino de identificar quién vendió ese combustible, bajo qué permiso, quién lo compró, cómo se documentó la operación y si los impuestos correspondientes llegaron al fisco.
Una de las primeras acciones en esta nueva etapa fue emprendida por el Servicio de Administración Tributaria (SAT), que informó que entre octubre de 2024 y agosto de 2026 canceló la posibilidad de emitir facturas a 2,205 empresas comercializadoras que vendían gasolina o diésel de procedencia ilegal.
La magnitud de la cifra llama la atención frente al universo de empresas autorizadas para esta actividad. Actualmente existen apenas 714 permisos de comercialización ante la Comisión Nacional de Energía (CNE), por lo que el número de empresas que perdieron la capacidad de emitir comprobantes fiscales rebasa ampliamente al de comercializadores con permiso.
El frente ahora está en las factureras
Las empresas detectadas no necesariamente tienen como actividad principal el comercio de combustibles. Se trata de sociedades que pueden operar con una razón social que les permite realizar actividades comerciales diversas y que, de acuerdo con especialistas, pueden utilizar esa estructura para documentar operaciones de combustible de procedencia ilícita.
En ese esquema, una empresa puede dedicarse formalmente a vender artículos de papelería y después aparecer como comercializadora de gasolina o diésel, aunque no cuente con un permiso de comercialización de la CNE. Su papel consiste en emitir un CFDI que permita al comprador acreditar fiscalmente la adquisición del combustible.
Marcial Díaz, socio de QUA Energy Consulting, explicó que una empresa puede comercializar bajo cualquier razón social, mientras que sus clientes pueden desconocer que la operación requiere autorización específica.
“Si esa empresa que compra el combustible no está en el sector, no sabe si esa comercializadora requiere permiso (de la CNE), es algo muy particular y no es de conocimiento general. Entonces la empresa ‘X’ vende combustible al amparo de su razón social y se lo vende a una empresa ‘Y’ cuyas actividades no están relacionadas con el sector y no están inmiscuidos en la regulación”, dijo en entrevista.
El problema, explicó el especialista, está en que esas operaciones pueden generar una apariencia de legalidad mediante la factura, aunque el combustible no haya sido comercializado por un participante autorizado.
“Son facturas que venden el combustible sin contar con el permiso (de comercialización) y eso es lo que quiere combatir ahora el SAT, porque éstas factureras cobran impuestos y no los entregan al fisco”, puntualizó.
Con ello, el CFDI se convierte en una pieza central para detectar el huachicol fiscal, debido a que permite a las autoridades cruzar información sobre quién vende, quién compra y bajo qué condiciones se realiza una operación de combustible.
El seguimiento del impuesto
La siguiente fase de la estrategia apunta a un elemento todavía más amplio. El gobierno federal plantea incorporar la trazabilidad del IEPS a los combustibles, una medida que forma parte de las propuestas asociadas al Paquete Económico 2027.
La idea, de acuerdo con lo planteado por la presidenta Claudia Sheinbaum, es que el impuesto pueda seguirse desde que el combustible ingresa al país hasta que llega al consumidor final.
“Queremos que el IEPS a los combustibles tenga trazabilidad. Por ejemplo, que el IEPS que pagas a la hora de la importación pueda tener trazabilidad durante la distribución y hasta la venta en la gasolinera. En eso está trabajando el SAT. No puede ser de inmediato porque tiene que adecuarse el SAT, pero es una de las propuestas. No es un impuesto nuevo, obviamente, es el mismo que existe hasta ahora, pero que combate la evasión fiscal”, dijo la mandataria en su conferencia del viernes 4 de septiembre.
La propuesta deberá definirse con la presentación del Paquete Económico 2027 por parte de la Secretaría de Hacienda y Crédito Público ante el Congreso de la Unión. Hasta ahora, el gobierno no ha detallado públicamente cómo funcionaría el mecanismo ni cuáles serían los cambios tecnológicos y operativos necesarios para implementarlo.
Para Díaz, el objetivo es que los diferentes sistemas del SAT puedan intercambiar información y generar una visión completa de la actividad relacionada con los combustibles. El cruce permitiría detectar, por ejemplo, quién está facturando gasolina o diésel sin contar con los permisos correspondientes, además de identificar inconsistencias entre las operaciones comerciales y la información fiscal.
Con información de Expansión