Por Rafael Rubí Carrizoza
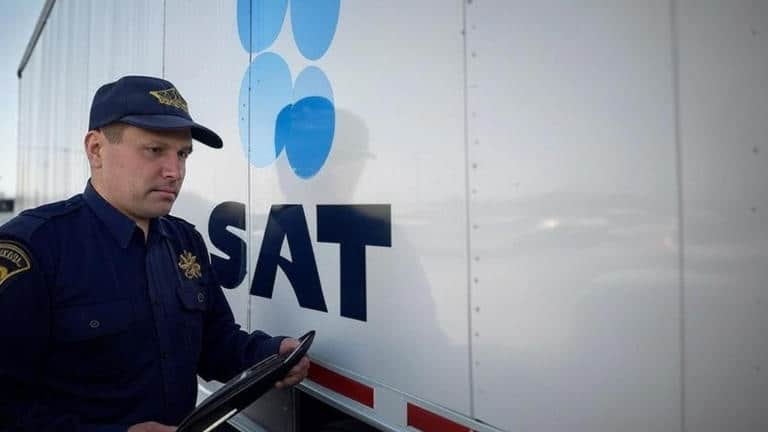
Hablar de fiscalización electrónica ya es hablar del pasado. Lo que hoy enfrentan las empresas en México es un modelo de supervisión integral que denominamos SAT 360. Este concepto no solo implica el cruce electrónico de información con los contribuyentes, sino también la capacidad perfeccionada del Servicio de Administración Tributaria (SAT) para compartir y alertar sobre irregularidades a otros organismos públicos, como el IMSS, Infonavit, Fonacot, la Secretaría del Trabajo y autoridades fiscales estatales.
En este nuevo escenario, el SAT ya no se limita a su propia esfera tributaria: actúa como un centro de inteligencia fiscal y social, coordinando esfuerzos que elevan el riesgo de cualquier incumplimiento. El problema es que, mientras la autoridad avanza en modernidad y precisión, muchas empresas parecen pasmadas, rezagadas en la profesionalización y en el uso de herramientas tecnológicas que deberían ser su escudo.
SAT 360: más que fiscalización electrónica
La fiscalización electrónica inició como un sistema para automatizar revisiones, procesar declaraciones, analizar CFDI, contabilidad electrónica y demás cumplimientos informativos de las empresas. Sin embargo, hoy el SAT no se conforma con revisar impuestos federales: alerta en tiempo real a otras instituciones cuando detecta indicios de incumplimiento.
- IMSS e Infonavit: subdeclaraciones de nómina o esquemas alternos de pago de sueldos y prestaciones, disfrazados de comisiones, productividad o capacitación, lo que deriva en omisiones en aportaciones obrero-patronales.
- Fonacot: irregularidades en los descuentos reportados a los trabajadores frente a lo efectivamente enterado al organismo.
- Secretaría del Trabajo (STPS): incumplimientos en materia laboral, como esquemas de subcontratación y obligaciones del REPSE.
- Estados y municipios: diferencias en impuestos locales vinculados a nómina o uso de inmuebles.
El SAT 360 se ha convertido en un hub nacional de fiscalización, donde los datos fluyen más rápido de lo que las empresas logran reaccionar.
El desfase empresarial: pasmo y rezago
Mientras la autoridad sigue marcando el paso en la modernidad de la fiscalización, las empresas parecen quedarse atrás. La mayoría enfrenta tres grandes rezagos:
- Falta de profesionalización: equipos contables y fiscales con visión reactiva, centrados en cumplir plazos mínimos, sin generar análisis preventivos.
- Escasa tecnificación: dependencia de hojas de cálculo dispersas y procesos manuales, frente a una fiscalización que ya se apalanca en big data e inteligencia artificial.
- Ausencia de visión integral: considerar la fiscalización como un asunto exclusivo del SAT, cuando en realidad abarca nómina, seguridad social, laboral e incluso derechos de los trabajadores.
El resultado: empresas vulnerables, sorprendidas por auditorías simultáneas desde varios frentes.
SAT 360 vs. Empresa 180°
Si el SAT ya opera bajo un modelo 360°, muchas compañías todavía piensan y actúan en 180°: mirando solo hacia un lado, sin integrar todas las dimensiones de riesgo.
- Mientras el SAT cruza CFDI con registros del IMSS, la empresa apenas revisa si sus facturas cuadran con la contabilidad o si los CFDI cuadran con el visor del SAT.
- Mientras la autoridad proyecta indicadores de riesgo sectoriales, la empresa ni siquiera tiene tableros internos de control.
- Mientras el SAT alerta a la STPS sobre omisiones en el REPSE, la compañía sigue viendo la fiscalización sólo como un tema de impuestos federales.
¿Qué hacer para no quedar pasmados?
Para sobrevivir en esta era de fiscalización total, las empresas deben elevar su estándar de cumplimiento:
- Implementar tecnología de monitoreo y cruce de datos: plataformas que no solo revisen CFDI, sino que comparen información contra nómina, IMSS, Infonavit y obligaciones laborales.
- Capacitar y profesionalizar al personal: formar equipos especializados en compliance integral, capaces de entender la interrelación entre fiscal, laboral y seguridad social.
- Asesoría externa estratégica: contar con un aliado fiscal especializado en IMMEX y compliance que detecte riesgos antes que la autoridad.
- Visión integral de cumplimiento: pasar del cumplimiento “mínimo indispensable” a un cumplimiento estratégico, donde la fiscalización se vea como un blindaje y no como una amenaza.
Conclusión
El SAT 360 marca un parteaguas: la fiscalización dejó de ser un proceso aislado para convertirse en una red integral de control y vigilancia. Hoy más que nunca, las empresas necesitan tecnología, profesionalización y estrategia, pues el riesgo ya no proviene de un solo frente, sino de un entramado institucional coordinado.
La pregunta no es si la autoridad está preparada —ya lo está—. La verdadera cuestión es: ¿están las empresas listas para enfrentar al SAT 360 o seguirán pasmadas en un modelo de 180°?
El blindaje fiscal es reconocer riesgos, resolverlos y prevenir contingencias.
Rafael Rubí Carrizoza (Rafael.Rubi@mx.gt.com), es asesor de negocios de la industria IMMEX en la región de Baja California y cuenta con más de 25 años de experiencia en el sector. Actualmente se desempeña como socio encargado de la oficina de Tijuana de Salles, Sainz – Grant Thornton, S.C.