Por Rafael Rubí Carrizoza
Socio encargado de la oficina Tijuana| Grant Thornton México
La fiscalización electrónica ha dejado de ser una tendencia para convertirse en la nueva normalidad. El SAT ha elevado su capacidad tecnológica, su estrategia de revisión ya no se basa únicamente en visitas o auditorías presenciales, sino en análisis de datos, cruces automatizados y algoritmos que detectan inconsistencias en tiempo real.
Para las empresas IMMEX, esta transformación implica un nuevo nivel de exposición… y también de oportunidad, siempre que se comprenda el entorno actual y se actúe de forma preventiva. A continuación, comparto cinco errores comunes que pueden comprometer seriamente el cumplimiento en esta nueva era digital:
1. Pensar que la fiscalización empieza con un oficio
El error más costoso es creer que la fiscalización comienza cuando llega un requerimiento. En realidad, el SAT ya está revisando a las empresas en tiempo real, mediante declaraciones electrónicas, XML de facturas, pedimentos, DIEMSE, pagos provisionales, y otras fuentes de información.
Consejo: Actúa con mentalidad de auditor digital. Haz cruces internos antes de que lo haga la autoridad. Evalúa el estado de tu cumplimiento fiscal y aduanero como si hoy te revisaran.
2. Separar el cumplimiento fiscal del aduanero
Muchas IMMEX aún gestionan fiscal y comercio exterior como si fueran mundos distintos. Sin embargo, el SAT no los separa: cruza CFDI con pedimentos, DIEMSE con contabilidad electrónica, y declaraciones con operaciones de comercio exterior.
Consejo: Implementa un enfoque de Compliance 360, donde las áreas fiscales, contables, de TI y de comercio exterior trabajen de forma integrada.
3. No documentar adecuadamente la materialidad
En la era electrónica, la autoridad ya no pregunta si una operación ocurrió; ahora pide evidencia digital que demuestre que la operación fue real, necesaria, y vinculada a la actividad productiva.
Consejo: Digitaliza tu documentación de respaldo. Asegúrate de tener contratos, órdenes de compra, bitácoras de producción y evidencia logística vinculada electrónicamente con cada CFDI y pedimento.
4. Desconocer el contenido de tus propias bases de datos
Muchas veces el responsable fiscal o de aduanas no tiene acceso directo a los datos que reporta el ERP o el software aduanal. Esto provoca respuestas incompletas o tardías ante requerimientos… y errores al presentar declaraciones.
Consejo: Haz una auditoría interna de datos. ¿Tu sistema contable, tu proveedor de software aduanal y tu área fiscal están alineados?
5. No apoyarse en tecnología ni asesores especializados
Uno de los mayores riesgos es creer que se puede atender este entorno con los métodos de hace 10 años. La fiscalización electrónica exige automatización, análisis de datos y conocimiento especializado en el modelo IMMEX.
Consejo: Invierte en herramientas tecnológicas que automaticen la validación de operaciones. Y acércate a asesores con experiencia comprobada en fiscalización electrónica para empresas IMMEX.
Reflexión final: Fiscalización electrónica, ¿riesgo o ventaja?
Todo depende de cómo se entienda y se atienda. Las IMMEX que se preparen correctamente no solo evitarán sanciones o suspensiones de programa: también estarán en posición de obtener devoluciones de IVA de forma más ágil, cumplir con sus obligaciones sin tropiezos, y proyectarse como empresas confiables ante autoridades y clientes globales.
Blindarse no es reaccionar. Es anticiparse.
Y hoy más que nunca, la mejor estrategia es conocer tus datos, cruzarlos internamente, y actuar como si ya estuvieras siendo fiscalizado.
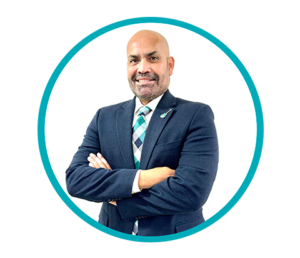
*Rafaael Rubí Carrizoza, es socio encargado de la oficina Tijuana de Grant Thornton México, es un asesor de negocios de la industria maquiladora y las empresas IMMEX con más de 25 años de experiencia